風險管理
合約保證金率到多少該減倉?在哪一欄看、數字怎麼解讀
保證金率=維持保證金÷保證金餘額,到 100% 就強平,幣安建議維持在 80% 以下。拆解公式、看數字的位置,以及為什麼它在 50% 之後漲得特別快、該用什麼條件決定減倉。
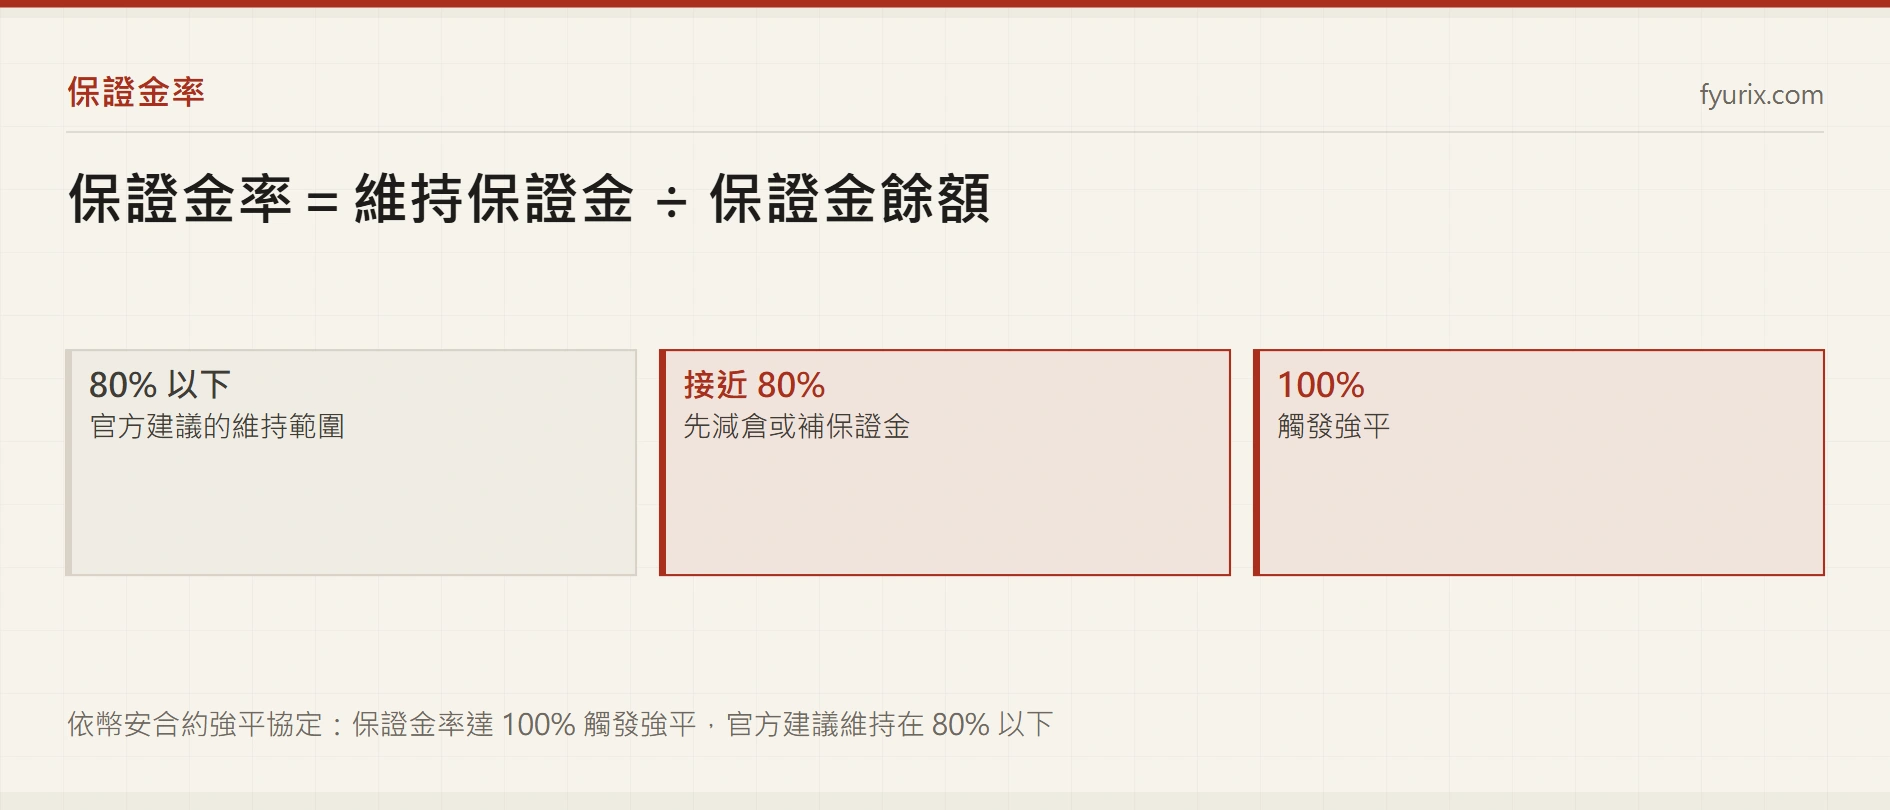
合約交易頁上那個「保證金比率」數字,很多人開倉後才第一次注意到,然後不知道它到多少算危險。幣安自己的說法很直接:保證金率達到 100% 就會強平,建議維持在 80% 以下。這篇把公式拆開,說明數字在哪裡看、為什麼它在最後一段會漲得特別快,以及該在什麼時候減倉。
保證金率怎麼算:維持保證金 ÷ 保證金餘額
幣安〈合約強平協定〉常見問題寫的公式是:
保證金比率 = 維持保證金 ÷ 保證金餘額
- 維持保證金:要保住這個部位,帳戶至少要留的錢。它按部位的名目價值分級計算(維持保證金 = 名目價值 × 維持保證金比率 − 維持金額),跟你選幾倍槓桿無關,部位越大、適用的比率越高。
- 保證金餘額:錢包餘額加上未實現損益。價格往不利方向走,未實現虧損擴大,這個數字就變小。
分子跟著部位大小走,分母跟著行情走。所以保證金率上升只有兩個來源:部位變大,或者帳戶在虧錢。同一頁也寫明,當抵押品(初始抵押品 + 已實現損益 + 未實現損益)低於維持保證金,就會觸發強平,也就是比率到 100% 的那一刻。
在哪一欄看保證金率?介面與 API 各對應什麼
在網頁或 App 的合約交易頁,帳戶區塊會直接顯示保證金比率,同一處通常也列出維持保證金與保證金餘額。介面位置與名稱可能隨版本調整,認準「維持保證金」和「保證金餘額」這兩個數字即可,自己除一次就能核對。
如果你用 API 或想確認每個數字的定義,U 本位合約的 Account Information V3(GET /fapi/v3/account)回應裡有對應欄位:totalMaintMargin 是全部維持保證金,totalMarginBalance 是保證金餘額,兩者相除就是帳戶層級的保證金率。
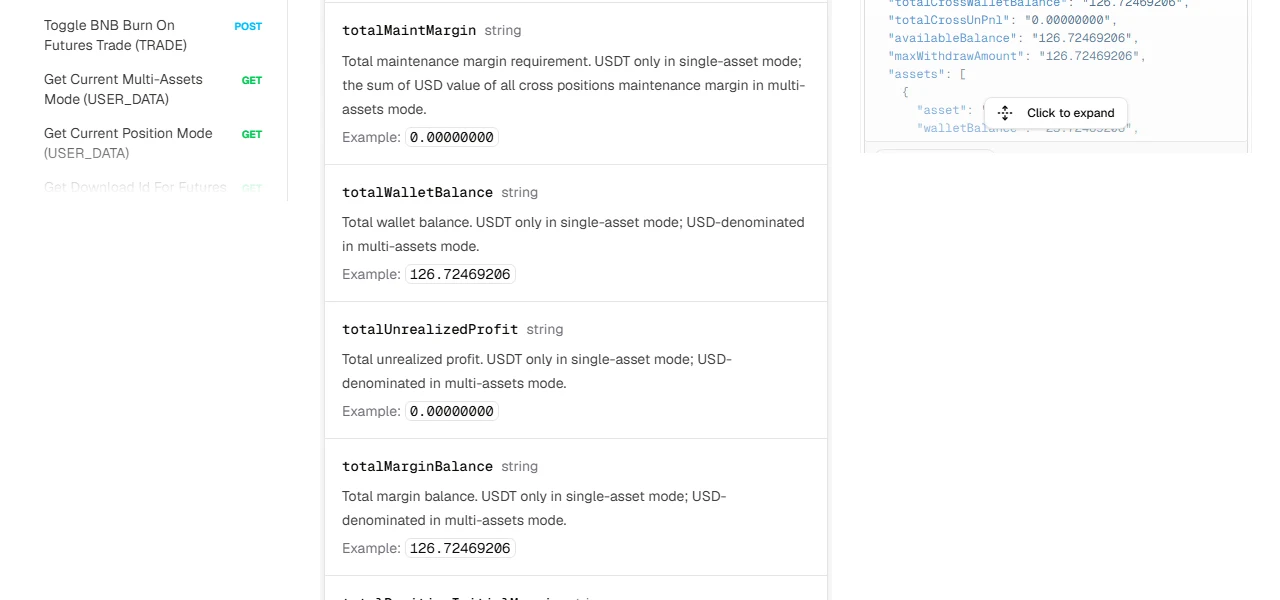
真實畫面來源:幣安開發者文件:USDⓈ-M Futures Account REST API — Account Information V3,2026-10-19 未登入截圖。
文件的註記值得留意:單資產模式下這些數字以 USDT 計;多資產模式下改成所有全倉部位折算的美元價值。開了多資產模式,帳戶裡其他幣的價格變動也會影響分母。
另外,這是全倉的帳戶層級數字。逐倉部位只用分配給它的那筆保證金承擔虧損,強平看的是那個部位自己的保證金,兩種模式的差異見〈逐倉與全倉比較:保證金範圍與強平風險〉。
為什麼保證金率在 50% 之後漲得特別快
因為保證金餘額在分母。用一個簡化算例看(數字是為了說明公式而假設的,不代表任何交易對的實際分級):
全倉帳戶錢包餘額 600 USDT,持有一個部位,假設維持保證金固定為 20 USDT。
| 未實現損益 | 保證金餘額 | 保證金率 |
|---|---|---|
| −100 USDT | 500 USDT | 4% |
| −400 USDT | 200 USDT | 10% |
| −560 USDT | 40 USDT | 50% |
| −575 USDT | 25 USDT | 80% |
| −580 USDT | 20 USDT | 100%(強平) |
虧掉前 400 USDT,保證金率只從 4% 走到 10%;從 50% 到 100%,只差 20 USDT。看到保證金率跳上 50% 才開始處理,很多時候只剩一次正常波動的空間。
這也說明「維持在 80% 以下」是最後一道線,不是舒適區。在這個算例裡,80% 時離強平只剩 5 USDT。部位越小、維持保證金越低,這段緩衝的絕對金額就越小。
保證金率到多少該減倉?用價格距離定自己的線
比起背一個百分比,更實用的做法是把保證金率換回「價格還能走多少」:
- 先查強平價。合約頁的部位資訊會顯示估計強平價,它依標記價格觸發,不是最新成交價,兩者的差別見〈標記價格與成交價不同,為什麼會提前強平?〉。
- 算出現價到強平價的距離,並跟這個幣平常一天的波動幅度比較。距離比一天的正常波動還小,不論保證金率顯示多少,都已經太近。
- 在開倉時就寫下減倉條件,例如「保證金率超過某個數字,或價格距離強平少於某個百分比,就先減一半」。等到盤中保證金率快速上升時才決定,往往會變成加碼攤平或乾脆不處理。
幣安只給了 80% 這條建議線,沒有規定你該在哪裡減倉;那條線要依你的部位大小和能接受的虧損自己訂。如果開倉前就照最大可承受虧損反推數量,正常情況下保證金率根本不會走到需要緊急處理的區間,做法見〈合約部位大小怎麼算?先扣費用,再從停損反推數量〉。
保證金率偏高時:減倉和補保證金各有什麼效果
幣安的建議是兩條路:增加保證金,或減少部位。
- 減倉:分子變小。部位名目價值下降,維持保證金跟著降,若部位因此落回較低的分級,適用的維持保證金比率也會一起降。平掉的那部分虧損就此確定,不會再隨價格擴大。
- 補保證金(從現貨劃轉進來):分母變大。部位風險沒有變,只是延後強平;如果判斷錯了,補進去的錢會跟著一起虧。補錢之前先問自己:這筆錢原本就在這筆交易的預算內嗎?
- 不要做的事:在保證金率偏高時反向加開部位或加碼攤平。加倉會讓維持保證金上升,保證金率反而更高。
減倉時記得用只減倉(Reduce-Only)或直接平倉,避免下錯方向變成新開倉。
收到保證金提醒,代表系統會保護我嗎?
不會。幣安在強平協定中寫明,會盡合理努力透過電子郵件和站內訊息發送保證金提醒與強平提醒,但不保證及時送達,也不為此負責。提醒是參考,不是安全網;行情急的時候,訊息到手可能已經強平。
另外,強平紀錄裡的強平價,可能跟你事先看到的估計強平價不同。官方說明舉過例子:標記價格在一秒內跳過強平價時,會以跳到的那個標記價格強平。強平之後如果還出現虧損缺口,處理順序(風險保障基金、自動減倉)可以在〈強平價怎麼算:槓桿、維持保證金、部分強平與 ADL〉裡查到。
開倉後的保證金率檢查清單
| 檢查項目 | 在哪裡看 | 什麼情況要處理 |
|---|---|---|
| 保證金比率 | 合約交易頁帳戶區塊 | 超過你開倉時寫下的減倉線;最晚不要放到 80% |
| 維持保證金 | 同一區塊,或 API 的 totalMaintMargin |
部位加大後明顯跳升,可能跨進更高分級 |
| 保證金餘額 | 同一區塊,或 API 的 totalMarginBalance |
比錢包餘額低很多,表示未實現虧損已經吃掉大半 |
| 現價到強平價距離 | 部位資訊的估計強平價 | 小於這個幣一天的正常波動 |
| 保證金模式 | 部位標示「全倉/逐倉」、帳戶的單資產/多資產設定 | 不確定是哪一種時先查清楚再判斷 |
合約交易可能在短時間內虧掉全部保證金。保證金率只是告訴你離強平還有多遠,不會替你止損。
資料來源與查看日期
- 幣安常見問題:幣安合約強平協定(保證金比率公式、100% 強平、建議維持 80% 以下、提醒通知不保證送達),2026-10-19 查看。
- 幣安常見問題:U 本位合約的槓桿和保證金(維持保證金公式與分級計算),2026-10-19 查看。
- 幣安開發者文件:Account Information V3(totalMaintMargin、totalMarginBalance 欄位定義),2026-10-19 查看。